
Lunedì 19 ottobre i mercati obbligazionari e azionari europei hanno aperto in calo dopo un fine settimana segnato da tensioni nelle piazze di Milano e Parigi. Il quadro, però, non è quello di una causalità diretta e lineare. Le proteste hanno amplificato fragilità già presenti da settimane, non le hanno create.
Dimensionare il rischio prima che accada: la lezione per l’investitore
Dalius Mikalauskas, esperto di mercati delle scommesse sportive e Project Manager di SmartBettingGuide, legge in questa settimana di mercato una conferma di un principio che considera universale nella gestione del capitale a rischio. Osserva che il BTP decennale, salito di 8 punti base al 4,55% e vicino ai massimi degli ultimi tre anni, non è un evento isolato: i rendimenti crescono in tutta Europa per timori sull’inflazione, attese sui tassi e preoccupazioni sul debito pubblico. Le proteste italiane sono un fattore aggiuntivo, non la causa principale. Il punto, per chi detiene titoli di Stato in portafoglio, è che il rischio era già misurabile prima del weekend.
“Chi investe in strumenti come i BTP deve fissare i propri limiti di esposizione prima che la notizia del giorno arrivi, non dopo. Reagire emotivamente a uno spread che si allarga di dieci punti base in una mattinata significa confondere il rumore con il segnale.”
Mikalauskas nota che la stessa disciplina di allocazione del capitale vale in ambiti molto lontani dalla finanza. Chi, per esempio, consulta i pronostici sportivi di StakeHunters prima di stabilire quanto puntare applica lo stesso principio: decidere in anticipo i propri limiti ed evitare le mosse guidate dall’impulso del momento. Il meccanismo del doom loop tra rischio sovrano e rischio bancario, aggiunge, rende ancora più necessario questo approccio preventivo, perché le vendite sui titoli si trasmettono rapidamente alle azioni delle banche che li detengono.
Il weekend del 17 e 18 ottobre nelle piazze europee
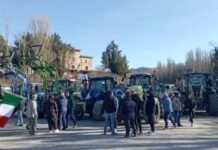
I fatti del fine settimana, riportati da Money.it, sono stati significativi per intensità e distribuzione geografica. A Milano, intorno a piazza Duomo, 271 persone sono state accompagnate in questura, di cui 220 minorenni. Tensioni si sono registrate anche a Torino e Bologna. Nel Mezzogiorno, gli autotrasportatori di Puglia, Calabria e Sicilia avevano già avviato blocchi stradali dal 16 ottobre.
In Francia la situazione è stata più grave. La mobilitazione nazionale di sabato contro il carovita, guidata da studenti e gilet gialli, è degenerata in scontri, incendi e saccheggi in diverse città. Il bilancio complessivo ha raggiunto circa 1.200 fermi in tutto il Paese. Parigi ha subito saccheggi nel centro; le immagini hanno circolato rapidamente sui mercati internazionali.
Il sorpasso degli OAT sui BTP: un movimento già in corso
Il dato più significativo sul fronte obbligazionario non riguarda i BTP ma i titoli francesi. Lunedì 19 ottobre lo spread OAT-Bund si è allargato fino a 143-145 punti base, con il rendimento del decennale francese all’4,88%, contro il 4,55% del BTP e il 3,43% del Bund tedesco. La Francia paga oggi più dell’Italia sul mercato del debito a dieci anni.
Non si tratta di una novità del fine settimana. Il sorpasso era già in corso da settimane: il 7 ottobre il decennale francese aveva toccato il 4,92%, già sopra i livelli italiani. Le proteste hanno aggravato un quadro già fragile, non lo hanno determinato. La fragilità francese ha radici nei fondamentali fiscali. Il governo guidato da Sébastien Lecornu stima un deficit al 5,4% del PIL nel 2026, con l’obiettivo di portarlo al 5% nel 2027 attraverso una manovra da circa 54 miliardi di euro. Senza correzioni, il disavanzo si avvicinerebbe al 6,5%. Il debito pubblico è intorno al 119% del PIL. A complicare il quadro, il governo non dispone di una maggioranza chiara in Parlamento e nel 2027 si terranno le elezioni presidenziali.
Sul versante italiano, intanto, il nuovo collocamento BTP Valore è aperto fino al 23 ottobre. Offre due titoli quinquennali: uno con cedole trimestrali crescenti, pari al 3,70% nei primi due anni, al 4,10% nel terzo e quarto, e al 4,70% nel quinto; uno con cedola unica minima del 22,25% a scadenza. I tassi annunciati sono minimi garantiti e possono essere confermati o rivisti solo al rialzo a fine collocamento.
Piazza Affari in calo: banche e il caso Stellantis
Lunedì alle 13:30 il FTSE MIB cedeva l’1,48% a 49.121 punti, movimento in linea con Parigi (-1,51%) e Madrid (-1,55%). Il calo è quindi europeo, non specificamente italiano.
Le vendite più pesanti hanno colpito i titoli bancari. Banco BPM ha ceduto il 3,37%, penalizzato anche dalla revisione al ribasso del prezzo obiettivo da parte di Jefferies. UniCredit ha perso il 2,51%, mentre Bper e Intesa Sanpaolo hanno registrato cali di circa il 2%. Il meccanismo è noto. Le banche italiane detengono grandi quantità di titoli di Stato: quando i rendimenti salgono e i prezzi dei BTP scendono, il valore di quei portafogli si riduce. Il mercato anticipa l’effetto vendendo le azioni bancarie prima che le perdite si materializzino nei bilanci. È il doom loop tra rischio sovrano e rischio bancario.
Il caso Stellantis merita una distinzione. Il titolo ha chiuso come il peggiore del listino, con un calo del 4,18%, ma la causa è autonoma. Equita ha rivisto al ribasso le proprie stime per il 2026 sul gruppo automobilistico. Un movimento che appartiene alle dinamiche specifiche del settore, non alle tensioni da spread.
Le date chiave nei prossimi dieci giorni
Il calendario dei prossimi giorni concentra appuntamenti con implicazioni dirette per i mercati. Il 20 ottobre le Sezioni Unite della Cassazione esaminano i ricorsi sull’ex Ilva di Taranto, con possibili riflessi sulle prospettive industriali del sito. Il 23 ottobre Moody’s aggiorna il proprio giudizio sulla Francia, attualmente a Aa3 con outlook negativo, e la scadenza coincide con la chiusura del collocamento BTP Valore. Il 27 ottobre il Ministero dei Trasporti incontra le associazioni dell’autotrasporto, che chiedono lo sblocco di un credito d’imposta sul gasolio da circa 434 milioni di euro e minacciano un fermo nazionale se la richiesta non venisse accolta. Sempre il 27, il governo incontra i sindacati dell’ex Ilva. Il 29 ottobre si riunisce la BCE.
Il conto più salato, in questa fase, lo sta pagando Parigi. Il mercato sta già operando quella distinzione, penalizzando i titoli francesi più di quelli italiani. La riunione della BCE del 29 ottobre rappresenta il prossimo punto di svolta sistemico per l’intera area euro, e le prossime due settimane di dati e decisioni diranno se il deterioramento attuale è temporaneo o strutturale.